很多朋友不知道【AI抢光内存产能:2027年的新手机选择拆旧件续命】,今天小绿就为大家解答一下。
9%的渗透率预测,展现的不是一种可持续的新常态,而是一个产能错配周期的深度。当新增的存储产能还需要时间才能落地,旧设备里拆出来的那几颗芯片,就成了低端新机维持存在的一种方式。它让一部分人继续买得到千元机,代价是一部分人可能需要更早面对卡顿、故障和更换。在AI吃掉大部分产能的这几年里,这可能是消费电子链条上最沉默的一次成本转移。版权所有,未经许可不得转载用了旧零件,新手机到底便宜了没有?AI把内存产能吃光了,手机厂只能去旧设备里“找米下锅” 【CNMO科技】如果你在2027年买了一部标价千元出头的新手机,拆开后盖,里面那几颗内存芯片,可能来自一部已经使用了五到六年的旧设备。它们被从旧主板上高温拆下,清理焊锡,重新植上焊球,再焊接到新机的电路板上。这不是翻新机的灰色生意,而是正在进入主流供应链的产业现实。
DRAM
这轮内存短缺的根源,是一个手机行业几乎无法左右的供需结构变化。单台AI服务器对DRAM的搭载量是传统服务器的8到10倍,而2026年全球AI服务器的存储需求已经占到DRAM总需求的53%。三星、SK海力士、美光三大存储巨头在利润导向下,将70%以上的先进产能转向了毛利率更高的HBM和服务器级DRAM,留给手机和PC的通用型DRAM供给被系统性压缩。 这件事的起点并不在手机行业,而指向了全球范围内的AI数据中心。一场围绕存储产能的争夺,正在把最边缘的消费电子产品推向最无奈的解法。写在最后: 一个自然的追问是:既然省了成本,手机是不是该降价?实际情况比这个逻辑要复杂得多。回收内存的产业链本身并不免费,从旧设备上拆解芯片、清理、检测、重新植球,再焊接到新主板,每一道工序都有成本,且伴随着不可避免的良率损耗。
内存芯片
这意味着,厂商采用拆机内存的首要目的根本不是“降价”,而是在新内存价格高到无法承受时,维持住产品线不出现更大幅度的提价或缺货。对于购买千元机的用户来说,最现实的感受可能不是“手机变便宜了”,而是“如果没有这些旧芯片,同样配置的手机可能要贵出更多”。这是供应链极端挤压下的一种被动平衡:消费者未必直接受益于成本节省,但如果没有这个选项,低端市场的供给本身就会出现更大的缺口。 在这个价位带,内存成本的上涨足以吃掉几乎全部利润。旗舰机可以通过品牌溢价和调价消化成本波动,但千元机的成本结构几乎没有缓冲空间。采用降规元器件与翻新内存,并非厂商主动选择的技术路线,而是在上游产能被AI锁死之后,让低端产品线继续运转的短期缓冲手段。
智能手机
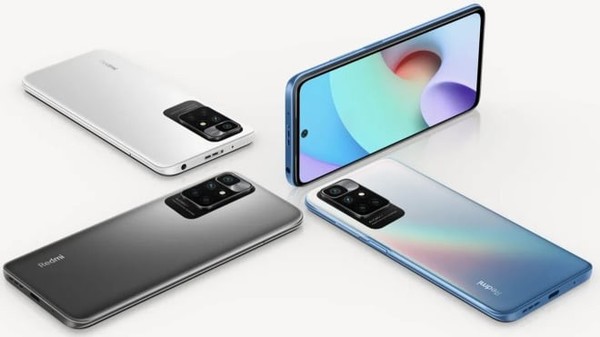
供给的断崖直接引发了价格的失控。2026年第一季度,全球DRAM合约价单季环比涨幅达到93%至98%;截至10月,通用型DRAM均价已较2016年的统计起点累计上涨约9.5倍。手机厂商的存储采购成本被推高到难以消化的程度,而入门级机型受到的冲击最为剧烈。TrendForce的数据显示,当前流通的拆机内存以4GB LPDDR4X为主,主要搭载于售价1299元以下的4G手机。 成本账的另一面,是质量和售后的账。TrendForce在报告中的警告相当直接:回收芯片的采购渠道复杂,批次质量一致性存在较大不确定性,可能削弱整机可靠性并缩短使用寿命,进而导致后续保修与售后维修支出增加。Counterpoint补充了另一个维度:老化的内存数据保持能力较弱,出错风险更高,并明确将这种做法定性为“权宜之计,对任何一方来说都不可持续”。 更关键的是,拆机内存的供应量相对于手机行业的整体需求来说杯水车薪。TrendForce明确指出,即便2027年拆机料的渗透率达到7%至9%,它对全年智能手机LPDRAM总耗用位元的影响仍然相当有限,尚不足以扭转DRAM合约价格持续走扬的整体格局。装进新机的旧芯片,寿命和风险由谁承担 目前也缺乏公开的标识机制,让消费者知道自己购买的新设备是否搭载了回收存储颗粒。这种信息不对称,使得“拆机续命”在帮助低端产品线维持供给的同时,也将一部分不确定性留给了议价能力最弱的那一端。 拆机内存回流手机供应链,不是存储技术的退步,而是AI算力扩张将通用存储产能挤压到极限之后,产业链自发出现的一种过渡性调节。CNMO科技认为,机构的判断指向同一个方向:它解决的是“有没有”的问题,而不是“好不好”的问题。 一颗已经服役多年的内存颗粒,经过高温拆卸和二次焊接之后,它的剩余可靠寿命无法被标准化,也无法被消费者在购买时识别。Counterpoint指出,部分芯片在经历了5至6年的使用后,可能再被使用5至6年,但剩余寿命和故障率存在显著的不确定性。而千元机用户恰恰是换机周期最长、对设备可靠性依赖程度最高的人群。厂商在BOM端省下的成本,并没有让质量风险消失,它只是从供应链的账本上转移到了用户的使用周期里。 调研机构TrendForce在11月发布的最新报告中给出了一个明确的预测:2026年,回收再利用的“重植球内存”在智能手机市场的渗透率约为3%至4%;到2027年,这个数字可能攀升至7%至9%。换句话说,每卖出十几部新手机,就有一部的“肚子里”装着从旧设备上拆下来的存储颗粒。
以上问题已经回答了。如果你想了解更多,请关
新经网网站 (
https://www.xinhuatone.com/)