很多朋友不知道【智能戒指,手机厂商是看不上,还是在等时机?】,今天小绿就为大家解答一下。
智能戒指
智能戒指
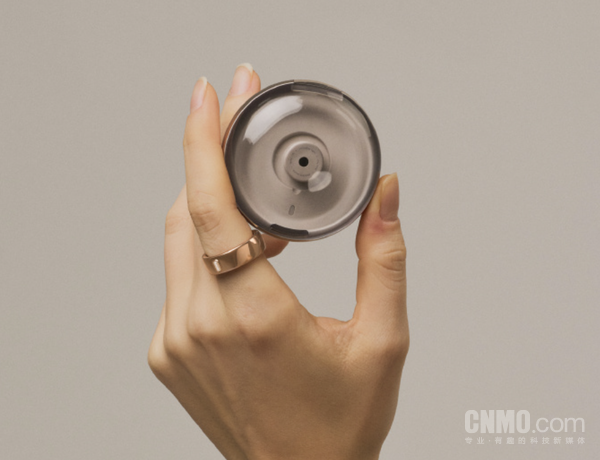
手机厂商为什么现在不入场? 第一层,市场体量与产品优先级不匹配。 600万枚的全球年出货量,放在手机厂商以千万甚至亿为单位的出货体系里,不足以支撑一条独立产品线的战略优先级。更关键的是,华泰证券指出,Oura新会员中37%仍同时使用其他可穿戴设备,说明智能戒指更可能作为“第二健康设备”进入用户的设备组合,而非替代手表。对手机厂商而言,推出一款“非替代性”的新品类,需要额外的生态位论证,而这个论证在当前体量下并不紧迫。 【CNMO科技】2026年,智能戒指赛道呈现出一种罕见的分裂感。芬兰品牌Oura在冲刺IPO,截至今年6月的滚动12个月营收达14亿美元,付费会员约500万,留存率高达85%。但同期,三星Galaxy Ring却因需求疲软和高定价陷入停产风波,二代产品迟迟未发。在中国市场,前小米中国区市场部总经理王腾于10月底发布ISHO Ring,试图以“戒指+温控”组合切入睡眠健康赛道。 华泰证券在2026年11月的研报中给出判断:智能戒指已跨过形态验证阶段,但苹果、华为、小米等头部厂商尚未全面进入,当前仍处品牌与场景验证阶段,尚未进入供应链放量期。专利在抽屉里,货架上却空着。这究竟是看不上,还是在等一个更致命的切入点? 手机厂商等的第一个信号,是戒指成为AI健康模型的核心数据入口。华泰证券提供了一个容易被忽略的判断:智能戒指的长期价值未必取决于硬件销量是否达到亿级。Oura截至2026年6月已累计约420亿小时的纵向生物特征数据,“佩戴时长×用户规模×历史长度”形成的个体化健康数据,难以被大模型能力本身快速复制。当手机厂商的健康AI需要连续、高密度的生理数据来训练和校准模型时,戒指的“23小时佩戴”属性就从差异化卖点变成了基础设施。届时,戒指不是手表的补充,而是健康AI的数据底座。 第二个信号,是付费习惯在中国市场的成型。Oura的订阅模式是其商业闭环的核心,2026财年前九个月会员收入2.4亿美元,毛利率极高。但中国消费者为“硬件之外的持续健康服务”付费的习惯仍在形成中。没有订阅收入,智能戒指就退化为一次性硬件销售,而这恰恰是手机厂商最擅长、也最难以做出差异化的战场。手机厂商等的不是用户愿意买戒指,而是用户愿意为戒指背后的服务持续付费。 手机厂商的沉默,不是看不上,而是一种理性的节奏控制。在硬件体量不足以支撑战略优先级时,用专利卡位;在产品定义未收敛时,等健康服务和生态协同给出清晰答案。一旦“数据底座”或“交互入口”的任一角变得不可绕过,巨头的入场就会从“要不要做”变成“用什么方式做”——到那时,比拼的不再是戒指本身,而是其背后那套只有巨头才能承载的庞大生态。 一边是先行者跑通闭环,一边是巨头试水收缩。而更值得玩味的反差在于:除了三星的短暂试水,苹果、华为、小米等头部手机厂商的智能戒指专利早已陆续公开,却至今未将其作为核心品类推向大众消费市场。
Oura指环
如果“现在不入场”是理性的,那么“什么时候入场”的答案,就不在销量数字里,而在戒指在生态中变得不可替代的那一刻。 第三个信号,是戒指成为跨设备交互的轻量入口。苹果的专利方向已经透露出这种意图:戒指被描述为通过手势操控iPhone、iPad乃至Vision Pro的交互工具。当XR设备和全场景IoT对“无感交互”的需求变得迫切时,戒指的战略价值就不再由健康监测单独定义。它可以是解锁、支付、手势控制、身份验证的隐形载体。在这个场景下,戒指的不可替代性来自生态协同,而非传感器精度。 热度是真实的,缺席也是真实的。这中间的落差,指向的不是“要不要做”,而是“什么时候做”的节奏问题 手机厂商的迟疑,可以从三个层面拆解。每一层都指向同一个结论:现在的账,算不过来。手机厂商在等什么新竞争点? 第二层,产品定义尚未收敛,硬件堆砌的路径已被三星证明走不通。Galaxy Ring的教训很清楚:在戒指里塞进手表已有的功能,用户不会为此持续付费。戒指的真正价值不在于“更小”,而在于它以无屏幕、无感佩戴的形态,换取远超手表的连续数据密度。IDC 2026年第一季度数据显示,智能戒指的睡眠分期准确率达到91.3%,显著高于智能手表的79.5%。但这个优势目前集中在睡眠这一个场景上,而睡眠数据的价值兑现,需要一套从监测到干预的完整服务体系。王腾的选择——用ISHO Ring搭配温控系统,构建“监测—干预”闭环——恰恰说明,戒指单独作为一个硬件,价值是不完整的。手机厂商如果要入场,需要的不只是一枚戒指,而是一整套健康服务能力。 “火”的一面,数据已经十分清晰。IDC数据显示,全球智能戒指出货量从2023年的88万枚增至2025年的434万枚,CCS Insight预计2026年达600万枚。2025年智能戒指同比增长49%,而智能手表同期增速仅6%。Oura的财报则证明了盈利潜力:前九个月营收12.1亿美元,会员订阅收入增长121%。
ISHO Ring
版权所有,未经许可不得转载智能戒指行业的热度与缺席的“冰火两重天” “冰”的一面,是手机巨头的集体静默。华泰证券指出,相较2026年约1.62亿只智能手表,智能戒指销量仅相当于其约4%。三星作为唯一真正试水的巨头,Galaxy Ring首批售罄后销售迅速疲软,高定价与承诺的非侵入式血糖、血压监测功能未能落地,最终导致停摆。 第三层,工程与信任的门槛仍然很高。智能戒指的供应链并非不可逾越——半成品方案已经可以支撑开发者在几天内做出能运行的样机。但真正的难点在于:在几毫米的弧形空间里,传感器、电池和芯片的取舍近乎残酷。增加功能就会压缩续航,提高采样频率就会加速衰减。更深的门槛在用户信任:三星Galaxy Ring曾因电池膨胀导致用户戒指卡在手指上的投诉,而Oura的睡眠追踪精度也曾面临诉讼质疑。手机厂商的品牌资产建立在长期可靠性之上,在一个数据精度和硬件可靠性仍在被检验的品类里,用主品牌背书一款尚不成熟的形态,风险与收益并不对称。
以上问题已经回答了。如果你想了解更多,请关
新经网网站 (
https://www.xinhuatone.com/)